Жизнь в рассрочку и стресс из-за денег: как прекратить "грызть" себя за долги во время войны и начать действовать
Экспертка объяснила, как не отчаиваться из-за большого количества долгов и как самостоятельно выбраться из долговой ямы
Кредиты, рассрочки, постоянная нехватка денег даже на самое необходимое – одна из частых причин стресса у многих украинцев. Финансовые проблемы оставляют нас без психологической опоры, заставляют нас испытывать много негативных эмоций и часто приводят к депрессии.
Как прекратить "грызть" себя за жизнь в кредит, рассказала для Wave RBC.ua финансовая советница платформы Beetobee, опытная менторка и коучка по личным финансам Елена Литвин.
Кредиты и рассрочки - это не о безответственности
Война изменила наше отношение к деньгам и финансовой стабильности. Кто-то потерял работу или часть дохода, кто-то был вынужден переехать, восстанавливать жилье, оплачивать лечение или начинать жизнь с нуля.
Сбережения, которые годами создавались для безопасности, могли пойти на нужды, которые никто не планировал. В таких обстоятельствах кредитная карта, рассрочка или ссуда для многих стали способом удержаться на плаву.
Но вместе с долгами часто появляется чувство вины: "снова залезла в кредит", "надо было лучше планировать", "почему другие могут откладывать, а я нет?". Мы начинаем винить себя, хотя не всегда учитываем обстоятельства, в которых пришлось принимать финансовые решения.
Эксперт отмечает, что наличие кредита не делает человека финансово безответственным. Кредит - это инструмент, а не характеристика вашей личности. В то же время, важно понимать, когда он помогает решить проблему, а когда постепенно превращается в долговую ловушку.
"Кредит сам по себе не является злом. Он может помочь приобрести необходимую бытовую технику, лечение, оплатить срочные расходы или реализовать важную цель. Порой кредит с четким графиком платежей даже более удобен для планирования, чем кредитная карта. Ведь заемщик заранее знает сумму и сроки погашения", - говорит Елена Литвин.
Почему мы оказываемся в ловушке рассрочек?
Эксперт объясняет, что кредитный лимит на карте имеет свою особенность: он создает ложное ощущение, что денег у нас больше, чем есть на самом деле. Человек тратит средства, которые еще не заработал, а после получения зарплаты вынужден возвращать их банку.
"Если так происходит ежемесячно и кредитные средства финансируют повседневную жизнь, а не непредсказуемые расходы, это сигнал, что расходы систематически превышают доходы и уже формируется замкнутый круг", - говорит она.
По ее словам, важно не путать временную финансовую сложность с постоянным дефицитом бюджета. Если человек потерял доход из-за войны, потратил сбережения на лечение или переезд, это не значит, что он плохо распоряжался деньгами.
Но если ссуды стали регулярным способом финансировать ежедневные обычные потребности, нужно искать причину и изменять ситуацию.
Также стоит не забывать, что ссуды - это не всегда в долг под "0%". Рассрочка может стать спасением для покупки больших и необходимых вещей, но следует внимательно читать условия договора, проверять цену, заблаговременно просчитать все риски и платежи и выяснить, какие последствия будет иметь просрочку.
Сейчас очень много разных привлекательных акций, но стоит помнить, что рассрочка - это тоже финансовое обязательство.
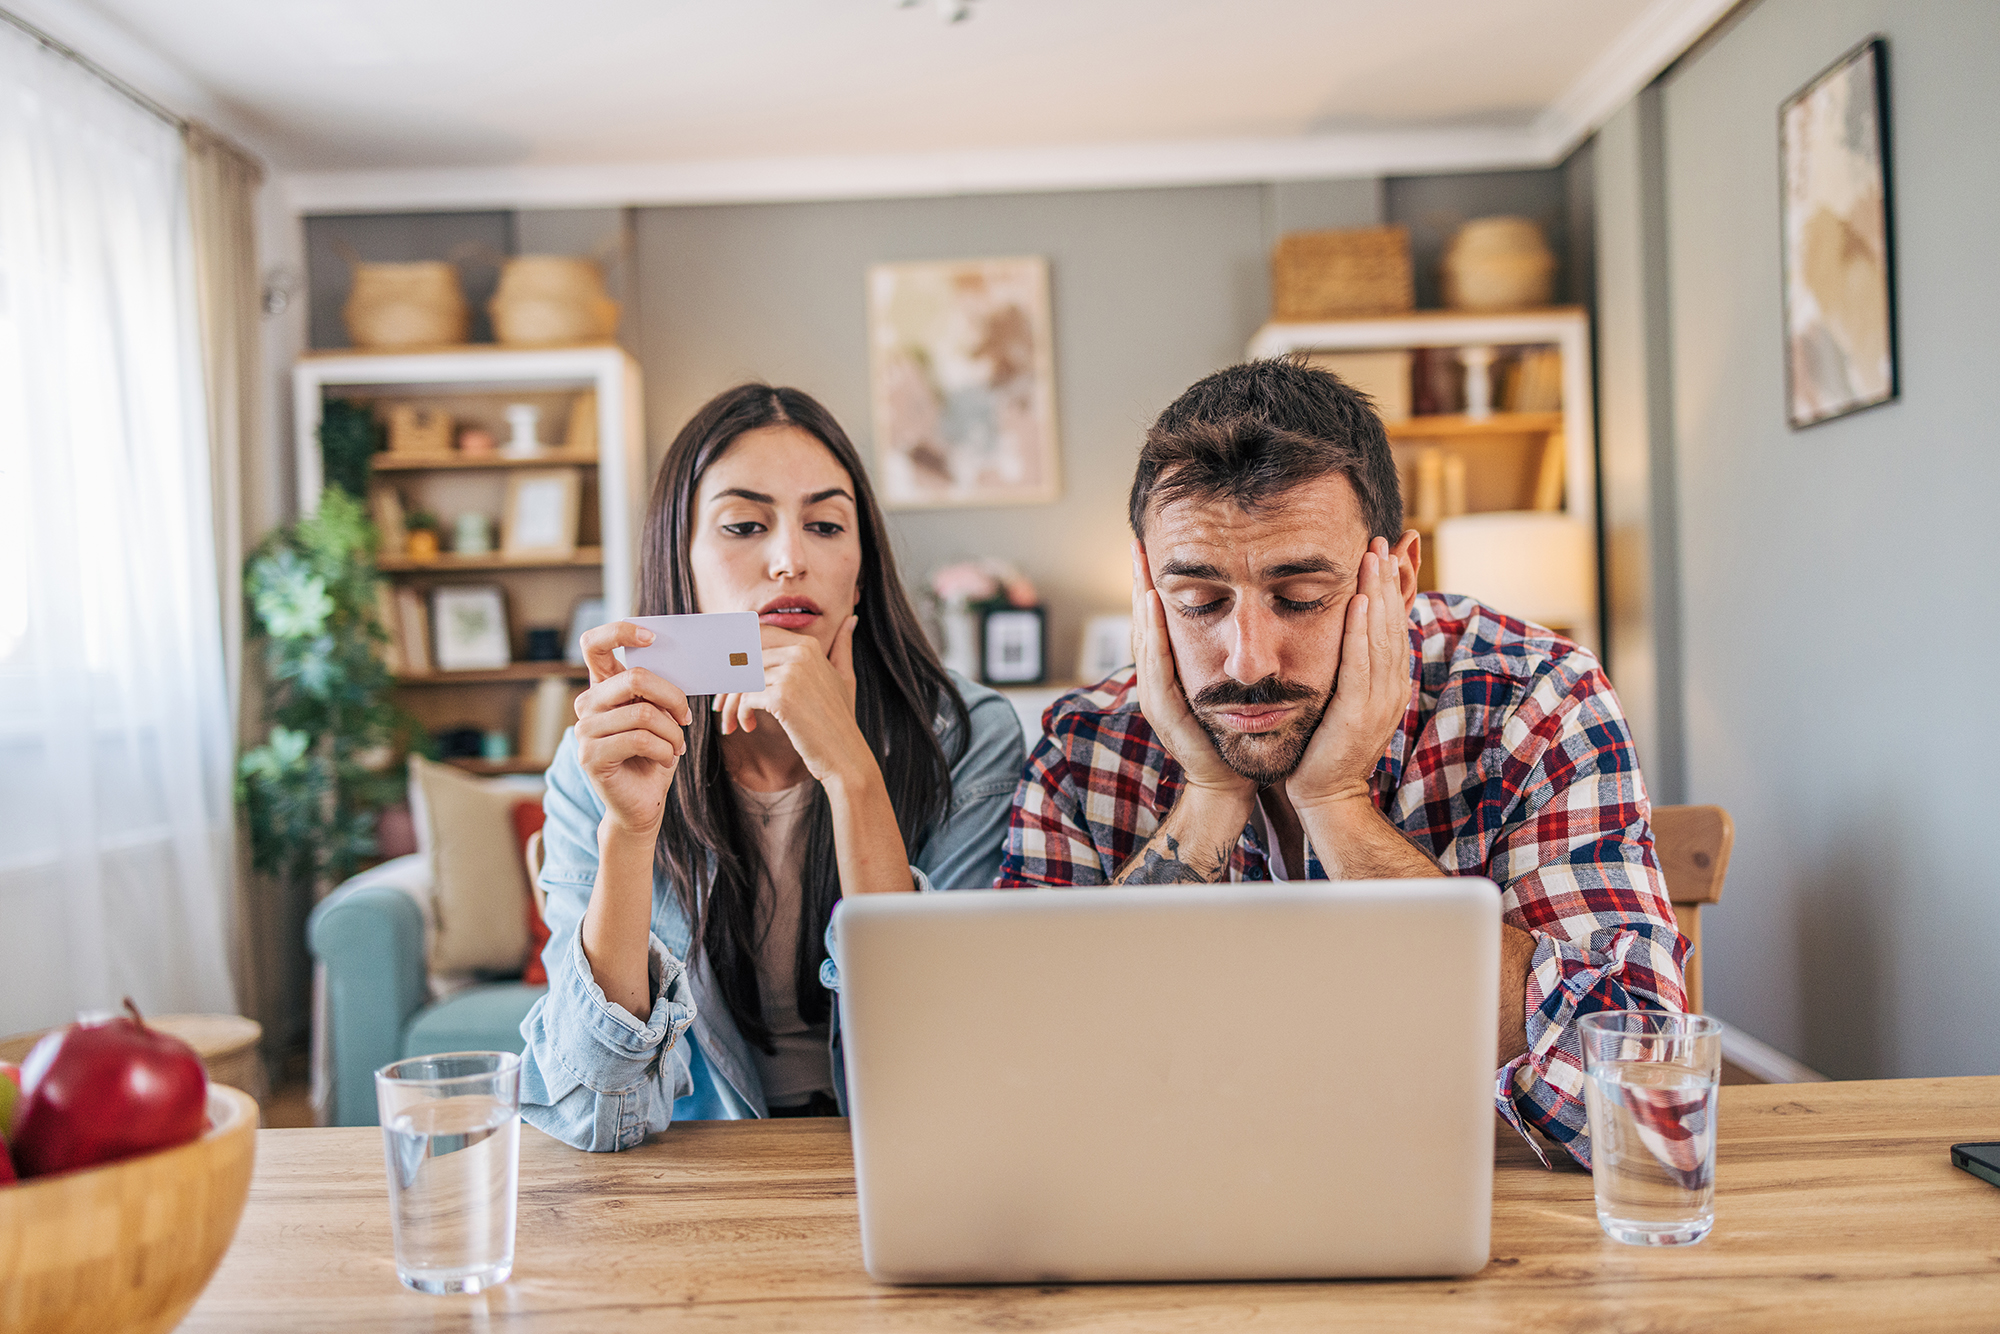
Почему мы так часто "грызем" себя за кредиты?
Одна из причин - убеждение, что финансово успешный человек обязательно должен иметь сбережения, не одалживать деньги и самостоятельно справляться со всеми трудностями.
Но в условиях войны эта картина далека от действительности. Финансовая стабильность может разрушиться из-за событий, на которые человек не влияет. И даже если до полномасштабной войны у него были сбережения, сегодня их могло уже не остаться.
К этому прибавляется социальное сравнение: мы видим чужие путешествия, покупки, ремонты, но не знаем, за какие средства они совершены. Не стоит сравнивать собственную финансовую ситуацию с чужой картинкой в социальных сетях.
"Важно разделить две вещи: ответственность за свои финансы и вину за обстоятельства, в которых вы оказались. Самообвинение не поможет погасить кредит. Вместо этого понимание реальной ситуации и последовательный план действий могут изменить ее", - добавляет эксперт.
Как перестать себя винить и вернуть контроль?
Первое - перестать избегать цифр. Запишите все кредиты и рассрочки: остаток долга, процентную ставку, комиссии, минимальный платеж и дату погашения. Когда все обязательства собраны в одном месте, ситуация становится более понятной, а страх неизвестности уменьшается.
Второе - проанализировать бюджет. Подсчитайте регулярные доходы, обязательные расходы и платежи по кредитам. Важно понять, хватает ли дохода не только на обслуживание долгов, но и на жилье, питание, лечение и другие базовые потребности.
В противном случае проблема может быть не в лишней чашке кофе, а в том, что текущий уровень доходов уже не соответствует необходимым затратам.
По словам Елены Литвин, нужно ориентироваться на то, чтобы платежи по телу кредита и процентам не становились чрезмерной нагрузкой - то есть они должны вкладываться в 20-30% от доходов, а не приближались к половине.
"Это ориентир, а не универсальное правило: все зависит от дохода, его стабильности и состава семейных трат, а также жизненной ситуации", - советует она.
Третье - определить план погашения. Если обслуживать долги становится сложно, не нужно ждать просрочок и не стоит хаотично закрывать один кредит другим, не посчитав сколько это будет стоить.
Если самостоятельно обслуживать долги становится сложно, следует обратиться к кредитору и узнать возможности реструктуризации или изменения графика платежей.
Четвертое - не лишать себя всех денег ради скорейшего погашения. Базовые потребности, питание, жилье и лечение должны оставаться приоритетными. План выхода из долгов должен быть реалистичным, а не построен на постоянном истощении.
"Наличие долгов не делает вас плохим, безответственным или неудачным человеком, особенно сейчас, когда обстоятельства могут измениться за один день. Не нужно грызть себя за то, что уже произошло. Но важно честно посмотреть на свою финансовую ситуацию, понять причины долгов и начать действовать", - добавляет эксперт.
Финансовая зрелость - это не жизнь без кредитов совсем, а способность понимать свои возможности, принимать осознанные решения, оценивать риски и постепенно возвращать контроль над собственными деньгами, чтобы не разрушать ваше будущее.
Эксперт советует, когда финансовая ситуация стабилизируется, важно постепенно формировать резерв. Даже небольшие регулярные сбережения со временем могут стать той опорой, которая поможет не обращаться к кредиту из-за каждого непредсказуемого расхода и не впадать в отчаяние из-за нехватки денег.